Rp 3,34 Triliun Keluar dari Pasar Modal Indonesia, Investor Asing Ramai-Ramai Jual Saham
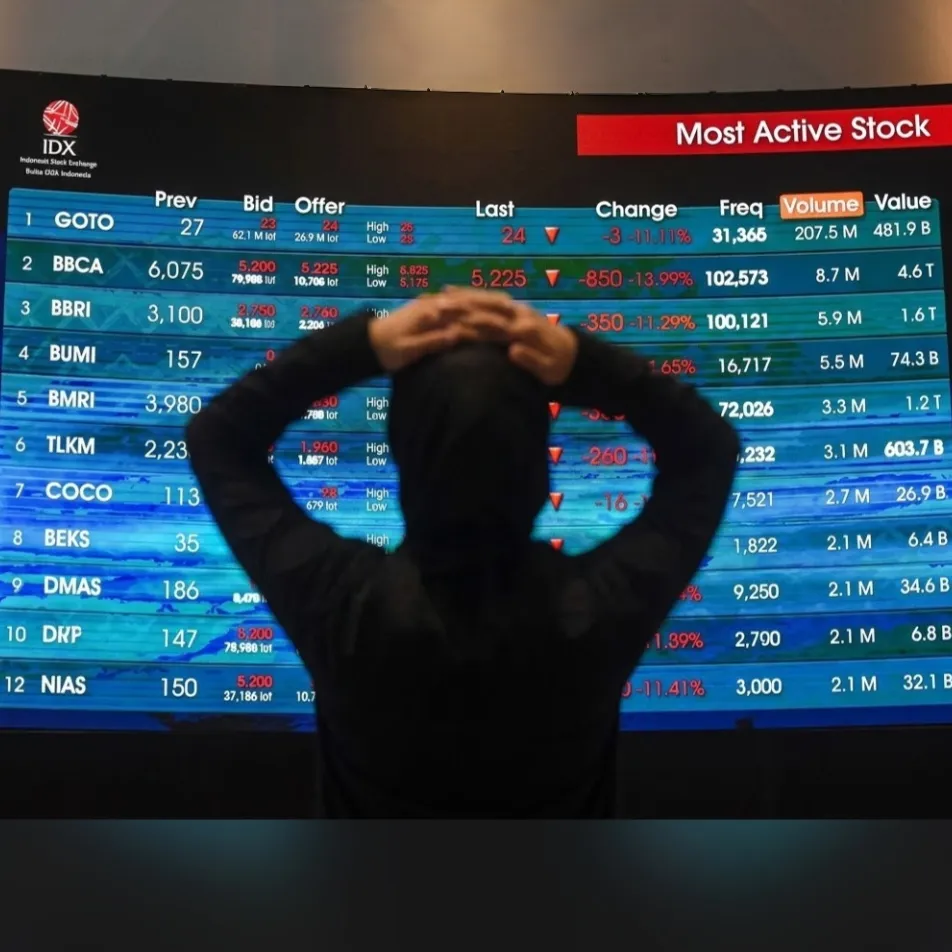
Investor asing mencatatkan penjualan bersih saham senilai Rp 3,34 triliun di pasar modal Indonesia pada Jumat, 16 Oktober 2026, ketika Indeks Harga Saham Gabungan (IHSG) terpuruk menyusul rencana Morgan Stanley Capital International (MSCI) untuk mengevaluasi penurunan status Indonesia dari pasar negara berkembang (emerging market) menjadi pasar mandiri (standalone market). Gelombang aksi jual tersebut memperlihatkan bahwa persoalan transparansi kepemilikan saham, integritas perdagangan, dan efektivitas penegakan hukum kini menjadi tantangan serius bagi kepercayaan investor terhadap bursa domestik.
Data IDX Daily Statistics yang menjadi rujukan transaksi harian Bursa Efek Indonesia (BEI) mencatat nilai penjualan bersih atau net sell investor asing mencapai Rp 3,34 triliun pada tanggal tersebut. Angka ini muncul di tengah tekanan luar biasa terhadap pasar saham Indonesia, setelah pengumuman MSCI memicu kekhawatiran mengenai prospek investasi di salah satu pasar saham terbesar di Asia Tenggara.
Menurut laporan Reuters pada 16 Oktober 2026, IHSG anjlok 11,57 persen pada perdagangan hari itu. Penurunan tersebut menjadi yang terdalam sejak Januari 1998, ketika Indonesia berada dalam pusaran krisis keuangan Asia. Sejumlah saham berkapitalisasi besar, termasuk saham perbankan, pertambangan, dan energi, mengalami tekanan jual hingga menyentuh batas penurunan harga harian yang berlaku di bursa. Perdagangan juga sempat dihentikan sementara untuk meredam gejolak pasar.
Peristiwa ini menunjukkan bahwa pergerakan modal tidak hanya ditentukan oleh kinerja keuangan perusahaan atau pertumbuhan ekonomi nasional. Persepsi terhadap kualitas tata kelola, kepastian regulasi, keterbukaan informasi, dan kemampuan otoritas melindungi investor turut menentukan ke mana dana global akan dialokasikan.
Pemicu utama tekanan pasar kali ini adalah pengumuman MSCI pada 15 Oktober 2026 mengenai dimulainya konsultasi atas proposal perubahan klasifikasi pasar saham Indonesia menjadi standalone market. Keputusan final dijadwalkan diumumkan paling lambat pada akhir Juni 2027. Dalam pengumumannya, MSCI menyoroti persoalan transparansi struktur kepemilikan saham, dugaan perdagangan terkoordinasi, dan belum terlihatnya bukti penegakan hukum yang cukup kuat dan konsisten. Menurut penyedia indeks global tersebut, sejumlah reformasi yang diumumkan otoritas Indonesia belum sepenuhnya menghasilkan perubahan nyata yang dapat meyakinkan para pelaku pasar.
MSCI sebelumnya telah mencatat sejumlah langkah pembenahan, termasuk kewajiban keterbukaan kepemilikan saham di atas 1 persen, perincian klasifikasi investor, pengungkapan konsentrasi kepemilikan saham (High Shareholding Concentration), dan rencana peningkatan batas minimum saham yang beredar di publik (free float) menjadi 15 persen. Namun persoalannya bukan sekadar apakah aturan baru telah diterbitkan. Investor juga membutuhkan bukti bahwa aturan tersebut diterapkan secara konsisten, informasi kepemilikan saham dapat dipercaya, dan pelanggaran perdagangan ditindak secara efektif.
Jika Indonesia akhirnya dikeluarkan dari indeks pasar negara berkembang MSCI, dampaknya dapat meluas melampaui transaksi harian. Sejumlah dana investasi global menggunakan indeks MSCI sebagai acuan penyusunan portofolio. Perubahan klasifikasi dapat mendorong pengelola dana pasif menyesuaikan kepemilikan sahamnya, sementara manajer investasi aktif berpotensi mengurangi eksposur terhadap aset Indonesia.
Reuters melaporkan bahwa UBS memperkirakan potensi arus keluar sekitar US$4 miliar dari dana pasif dan US$15 miliar dari investor aktif apabila perubahan klasifikasi tersebut benar-benar terjadi. Angka ini merupakan perkiraan risiko ke depan, bukan dana yang telah dipastikan keluar dari Indonesia. Perbedaan ini penting dipahami. Penjualan bersih Rp 3,34 triliun pada 16 Oktober merupakan catatan transaksi pada hari tertentu, sedangkan potensi arus keluar miliaran dolar merupakan proyeksi yang bergantung pada keputusan MSCI, perilaku investor, dan perkembangan reformasi pasar modal Indonesia.
Di tengah tekanan pasar, Otoritas Jasa Keuangan (OJK) berupaya meyakinkan investor bahwa prospek jangka panjang pasar modal Indonesia masih terbuka. Dalam siaran pers pada 16 Oktober 2026, Ketua Dewan Komisioner OJK Friderica Widyasari Dewi menyatakan bahwa lembaganya menghormati pandangan MSCI sekaligus akan menindaklanjuti masukan terkait pembenahan pasar.
“Kami meyakini pasar modal domestik tetap prospektif dan menarik,” kata Friderica. Ia menjelaskan bahwa keyakinan tersebut didukung oleh fundamental perekonomian Indonesia, basis investor yang terus bertumbuh, valuasi saham yang kompetitif, dan kinerja fundamental emiten yang secara umum masih positif.
Pernyataan OJK mencerminkan pandangan bahwa tekanan pasar tidak serta-merta menghapus daya tarik ekonomi Indonesia. Besarnya pasar domestik, kebutuhan pembiayaan perusahaan, pertumbuhan jumlah investor, dan peluang ekspansi berbagai sektor masih dapat menjadi modal bagi perkembangan pasar modal dalam jangka panjang. OJK menegaskan komitmennya untuk memperkuat penegakan hukum dan melanjutkan reformasi integritas pasar modal bersama penyelenggara bursa serta lembaga terkait.
Kendati demikian, optimisme fundamental perlu dibedakan dari persoalan tata kelola pasar. Perekonomian yang besar tidak otomatis menjamin pasar saham yang transparan. Perusahaan yang memiliki prospek bisnis menjanjikan pun belum tentu menarik bagi investor apabila struktur kepemilikannya sulit ditelusuri atau harga sahamnya rentan terhadap praktik perdagangan yang merugikan pelaku pasar.
Karena itu, tantangan otoritas bukan sekadar memulihkan sentimen, melainkan memastikan bahwa keyakinan terhadap prospek ekonomi ditopang oleh sistem perdagangan yang adil, informasi yang dapat diverifikasi, dan penegakan hukum yang memberikan kepastian kepada semua investor.
Meski persoalan transparansi perlu ditangani secara serius, keputusan penyedia indeks global juga tidak terlepas dari perdebatan. Sejumlah pihak mempertanyakan proporsionalitas penilaian MSCI dan konsekuensi besar yang dapat ditimbulkan oleh perubahan klasifikasi tersebut. Reuters mengutip Juan Torres, salah satu pengelola Neuberger Emerging Markets Equity Fund, yang mempertanyakan kesetaraan perlakuan terhadap Indonesia dibandingkan negara-negara yang berada dalam kategori pasar mandiri. Torres mempertanyakan apakah perilaku dan struktur pasar Indonesia benar-benar setara dengan Zimbabwe.
Pernyataan tersebut mencerminkan keberatan terhadap kemungkinan pemberian klasifikasi yang dinilai terlalu keras. Kritik semacam ini relevan karena keputusan penyedia indeks dapat memengaruhi alokasi modal dalam skala besar, meskipun penilaian tersebut bukan keputusan pemerintah atau regulator Indonesia.
Wakil Menteri Koordinator Bidang Perekonomian Dradjad Hari Wibowo juga menyampaikan keberatan terhadap penilaian MSCI, sembari mengakui pentingnya memperhatikan masukan dari lembaga tersebut.
“Memang benar MSCI memiliki reputasi yang kuat, dan kita juga perlu memperhatikan apa yang mereka sampaikan,” kata Dradjad, sebagaimana dikutip Reuters. Ia kemudian menegaskan, “Namun, ada satu hal yang ingin saya tekankan, mereka (MSCI) tidak selalu benar.”
Pernyataan tersebut menunjukkan bahwa pemerintah tidak sepenuhnya menerima penilaian MSCI sebagai kebenaran yang tidak dapat diperdebatkan. Namun perbedaan pandangan tidak menghilangkan kebutuhan untuk menjawab persoalan substantif yang telah disampaikan. Di satu sisi, MSCI perlu memastikan bahwa metodologi klasifikasi diterapkan secara konsisten, transparan, dan dapat dipertanggungjawabkan. Di sisi lain, otoritas Indonesia perlu membuktikan bahwa reformasi yang diumumkan benar-benar memperbaiki keterbukaan kepemilikan, kualitas pembentukan harga saham, serta perlindungan investor.
Arus keluar modal asing dari pasar saham tidak selalu berarti uang tersebut meninggalkan seluruh perekonomian Indonesia. Investor dapat memindahkan dana ke instrumen lain, seperti obligasi, deposito, atau aset di negara berbeda. Karena itu, angka net sell saham tidak dapat langsung disamakan dengan keseluruhan arus keluar modal nasional.
Meski demikian, aksi jual dalam skala besar dapat menimbulkan efek lanjutan. Tekanan terhadap harga saham dapat mengurangi nilai investasi masyarakat, menurunkan kapitalisasi pasar perusahaan, dan mempersulit emiten menghimpun dana melalui penerbitan saham baru ketika kondisi pasar memburuk. Jika tekanan berlanjut dan merembet ke pasar valuta asing, pelemahan rupiah juga dapat meningkatkan biaya impor dan menambah beban perusahaan yang memiliki kewajiban dalam mata uang asing. Namun besarnya dampak tersebut bergantung pada kondisi eksternal, respons kebijakan, dan apakah tekanan di pasar saham berkembang menjadi gejolak yang lebih luas.
Bagi perusahaan, pasar modal yang sehat merupakan salah satu jalur untuk memperoleh pembiayaan bagi ekspansi usaha, inovasi, dan penciptaan lapangan kerja. Ketika kepercayaan investor melemah, biaya untuk memperoleh modal dapat meningkat dan kesempatan perusahaan untuk berkembang berpotensi menyempit. Bagi masyarakat, gejolak ini menjadi pengingat bahwa investasi saham mengandung risiko pasar. Penurunan tajam indeks tidak selalu berarti seluruh perusahaan kehilangan nilai ekonominya dalam proporsi yang sama. Sebaliknya, harga saham yang jatuh juga tidak otomatis menjadi kesempatan membeli yang menguntungkan apabila penyebab penurunan belum terselesaikan.
Investor ritel perlu mempertimbangkan kondisi fundamental perusahaan, likuiditas, valuasi, horizon investasi, dan toleransi risiko. Keputusan investasi sebaiknya tidak hanya didasarkan pada kepanikan sesaat, tetapi juga tidak mengabaikan persoalan struktural yang dapat memengaruhi prospek pasar dalam jangka panjang.
Kejatuhan IHSG dan penjualan bersih investor asing pada 16 Oktober 2026 menempatkan reformasi pasar modal Indonesia pada titik penting. Pemerintah, OJK, dan BEI perlu mengubah komitmen pembenahan menjadi hasil yang dapat diukur, mulai dari peningkatan keterbukaan pemilik manfaat akhir perusahaan, pengawasan transaksi mencurigakan, penindakan pelanggaran yang konsisten, hingga penerapan aturan free float yang kredibel.
Keterbukaan informasi juga harus memungkinkan investor memahami siapa yang sesungguhnya mengendalikan suatu perusahaan, seberapa besar saham yang benar-benar tersedia untuk diperdagangkan, dan apakah pergerakan harga mencerminkan transaksi yang wajar. Tanpa informasi tersebut, investor akan kesulitan membedakan pergerakan harga yang terbentuk secara sehat dari gejolak yang dipengaruhi struktur kepemilikan atau praktik perdagangan bermasalah.
Otoritas juga perlu menyampaikan perkembangan reformasi secara terbuka dan berkala. Apakah ada perubahan yang bisa diverifikasi oleh investor, termasuk efektivitas pengawasan dan penegakan hukum. Keluarnya dana asing senilai Rp 3,34 triliun dalam sehari memang bukan bukti bahwa seluruh prospek ekonomi Indonesia telah hilang. Tetapi peristiwa itu merupakan peringatan bahwa potensi ekonomi yang besar tidak cukup untuk mempertahankan kepercayaan pasar tanpa tata kelola yang kuat.
Kepercayaan investor tidak dapat dibangun hanya melalui pernyataan optimistis atau promosi tentang besarnya pasar domestik. Kepercayaan tumbuh ketika informasi dapat diperiksa, aturan berlaku setara, pelanggaran ditindak, dan setiap investor memperoleh perlindungan yang layak. Indonesia masih memiliki kesempatan untuk memperbaiki penilaian global terhadap pasar modalnya sebelum keputusan akhir MSCI pada Juni 2027. Kesempatan itu hanya akan berarti jika reformasi menghasilkan perubahan nyata. (Red)
Trending Lainnya
ISPU Batam Turun ke 95, Sekolah Kembali Dibuka Besok dengan Syarat
PLN Batam Bantah Blackout Dipicu Pengujian Data Center, Klaim Cadangan Daya 20 Persen
Kritik Blackout Batam, Fransisca Digedor Tengah Malam Diduga Singgung Dirut PLN Batam
Dry Ice untuk Kabut Asap Karhutla, Solusi atau Eksperimen?
Motor Hilang di Bengkong Sadai, Umi Mustika Kehilangan Tumpuan untuk Antar Suami Cuci Darah
Motor Honda Merah Putih Hilang di Bengkong Sadai, Warga Diminta Waspada Curanmor
Jakarta, Kini Giliranmu Menghirup Asap Karhutla
Krisis Air Batam, BP Batam Didesak Buka Data dan Evaluasi Seluruh Waduk
Dua Kali Absen dari KPK, Nusron Diduga ke Malaysia via Batam